Investir son argent : comment débuter sans se mettre en danger ?
Investir son argent peut sembler réservé à ceux qui possèdent déjà une fortune, des connaissances financières approfondies ou des relations privilégiées dans le monde de la Bourse et de l’immobilier.
Pourtant, ce n’est pas nécessairement le cas.
Il est possible d’apprendre progressivement à gérer son épargne, à comprendre les investissements et à prendre des décisions plus éclairées, même lorsque l’on part de zéro.
Mais une question demeure : comment faire fructifier ses économies sans risquer de compromettre sa sécurité financière ?
C’est précisément ce que nous allons examiner ensemble.
Car investir ne consiste pas à jouer avec son argent. Il s’agit d’abord de comprendre ce que l’on fait, pourquoi on le fait et quelles peuvent en être les conséquences.
Un article né de vos réflexions
C’est une réflexion partagée récemment par une lectrice, à la suite de notre article consacré au livre Père riche, père pauvre, qui nous a donné l’idée d’approfondir ce sujet.
Elle soulignait combien il est difficile, lorsqu’on débute, de comprendre les mécanismes de la Bourse et de l’immobilier, de trouver des conseils fiables et d’éviter des erreurs parfois coûteuses.
Sa remarque nous a paru particulièrement pertinente, car elle concerne certainement beaucoup d’entre nous.
C’est aussi cela, l’esprit de l’Université du Succès : apprendre ensemble, partager nos expériences et transformer vos questions en nouvelles occasions de progresser.
1. Pourquoi investir son argent plutôt que simplement épargner ?
Imaginez deux personnes qui disposent chacune de 5 000 euros d’économies.
La première conserve son argent sur un compte d’épargne. Elle privilégie la sécurité et la possibilité de récupérer facilement ses économies.
La seconde décide d’en investir une partie dans des placements financiers. Elle espère obtenir un rendement supérieur, mais accepte que leur valeur puisse fluctuer.
Aucune de ces deux personnes n’a nécessairement raison ou tort.
Tout dépend de leurs besoins, de leurs objectifs et de leur situation personnelle.
Épargner consiste à mettre de l’argent de côté. Investir consiste à engager une partie de cet argent dans l’espoir d’obtenir un revenu ou une augmentation de sa valeur.
L’épargne de précaution protège contre les imprévus. L’investissement, quant à lui, peut contribuer à préparer des projets plus lointains.
Cependant, il existe une différence essentielle : un investissement peut perdre de sa valeur, parfois considérablement.
Voilà pourquoi il est préférable de ne jamais confondre l’argent nécessaire à notre sécurité quotidienne avec celui que nous pouvons immobiliser pendant plusieurs années.
Investir son argent pour préserver son pouvoir d’achat
Il existe également un phénomène discret qui mérite notre attention : l’inflation.
Lorsque les prix augmentent, une même somme permet progressivement d’acheter moins de choses.
Par exemple, si les prix augmentaient de 2 % chaque année pendant dix ans, un achat coûtant aujourd’hui 1 000 euros reviendrait à environ 1 219 euros.
Ainsi, conserver son argent sans rendement suffisant peut entraîner une perte de pouvoir d’achat.
Investir peut contribuer à limiter cet effet. Mais attention : les rendements ne sont jamais automatiquement supérieurs à l’inflation, et certains placements peuvent produire des pertes.
L’objectif n’est donc pas de rechercher le gain à tout prix, mais de trouver un équilibre entre sécurité, disponibilité et perspectives de rendement.
2. Comprendre les principaux investissements avant de choisir
Le monde financier utilise parfois un vocabulaire compliqué pour désigner des mécanismes relativement simples.
Examinons quelques possibilités courantes.
Les comptes d’épargne : la sécurité avant tout
Un compte d’épargne permet de conserver de l’argent auprès d’un établissement bancaire et, selon les conditions proposées, de percevoir des intérêts.
C’est généralement une solution adaptée aux sommes dont nous pourrions avoir besoin rapidement, sous réserve des conditions de retrait et des protections bancaires applicables.
Le rendement est souvent limité, mais la priorité reste la disponibilité de l’argent.
Les obligations : prêter de l’argent contre des intérêts
Lorsque vous achetez une obligation, vous prêtez en quelque sorte de l’argent à un État ou à une entreprise.
En échange, l’émetteur s’engage généralement à verser des intérêts et à rembourser le capital selon des conditions prévues à l’avance.
Par exemple, une obligation de 1 000 euros rémunérée à 3 % par an pourrait verser 30 euros d’intérêts annuels.
Mais ce remboursement dépend de la capacité de l’emprunteur à respecter ses engagements. De plus, si vous revendez l’obligation avant son échéance, son prix peut avoir diminué.
Une obligation n’est donc pas automatiquement un placement sans risque.
Les actions : devenir propriétaire d’une petite partie d’entreprise
Une action représente une fraction du capital d’une société.
En achetant une action, vous devenez actionnaire de cette entreprise.
Si celle-ci prospère, la valeur de votre action peut augmenter. Certaines sociétés distribuent également une partie de leurs bénéfices sous forme de dividendes.
Cependant, si les résultats se dégradent ou si les marchés deviennent pessimistes, le cours peut baisser.
Une action achetée 100 euros peut valoir 120 euros quelques mois plus tard, mais aussi 70 euros, voire beaucoup moins.
C’est pourquoi acheter des actions sans comprendre les entreprises concernées peut s’avérer dangereux.
Les ETF : une autre façon d’investir son argent
Il existe une autre possibilité : acheter des parts d’un fonds qui investit dans plusieurs entreprises ou autres actifs.
Certains fonds, appelés ETF (fonds négociés en Bourse), cherchent à reproduire l’évolution d’un indice boursier. Pour mieux comprendre leur fonctionnement, leurs avantages et leurs risques, vous pouvez consulter ce guide pédagogique de l’Autorité des marchés financiers.
Imaginez un panier contenant des actions de centaines d’entreprises différentes.
Si une entreprise rencontre des difficultés, les autres peuvent éventuellement atténuer les conséquences sur l’ensemble du panier.
C’est le principe de la diversification, une précaution importante lorsqu’on souhaite investir son argent sans dépendre des résultats d’une seule entreprise.
Toutefois, même un fonds très diversifié peut perdre de la valeur lorsque les marchés baissent. Les frais et la composition du fonds doivent également être examinés.
L’immobilier : investir dans quelque chose de tangible
Acheter un appartement pour le louer est une autre forme d’investissement.
Le propriétaire peut percevoir des loyers et espérer que son bien prendra de la valeur.
Mais il doit aussi payer les réparations, les assurances, les taxes, les éventuels intérêts d’emprunt et les charges qui lui incombent.
Il peut également rencontrer des difficultés à trouver un locataire ou à revendre son bien.
L’immobilier exige donc une étude sérieuse, d’autant qu’il nécessite souvent un capital important.
Un investissement n’est intéressant que lorsque l’on comprend aussi bien ses dépenses que ses revenus possibles.
3. Investir son argent : comment fonctionne réellement un placement ?
Prenons un exemple très simple.
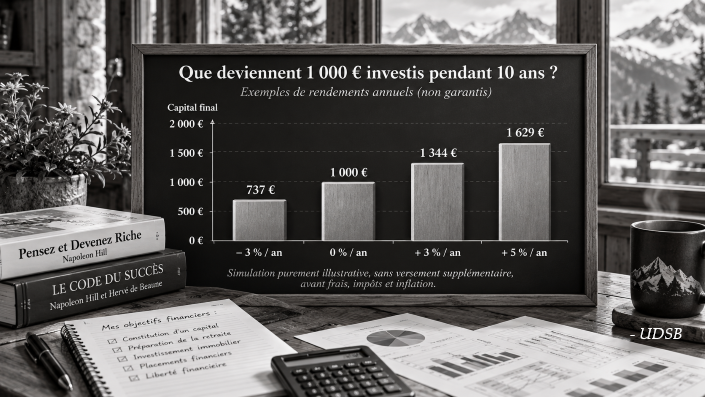
Vous disposez de 1 000 euros que vous n’aurez pas besoin d’utiliser pendant plusieurs années.
Vous envisagez un placement dont le rendement annuel serait de 4 %.
À la fin de la première année, votre capital atteindrait 1 040 euros.
Si les gains restent investis et que le même rendement se répète, les intérêts de l’année suivante seront calculés sur 1 040 euros, et non plus seulement sur les 1 000 euros initiaux.
C’est ce que l’on appelle les intérêts composés, ou la capitalisation des gains.
Après dix ans, votre capital atteindrait environ 1 480 euros.
Mais attention : cet exemple est une simulation mathématique, et non une promesse.
Un investissement réel ne rapporte pas nécessairement 4 % chaque année. Il peut connaître des périodes de hausse, de stagnation ou de baisse.
Si votre placement perd 20 %, vos 1 000 euros ne valent plus que 800 euros.
Et pour retrouver les 1 000 euros initiaux, il faudra ensuite obtenir une hausse de 25 %.
Voilà une réalité importante : perdre de l’argent et le récupérer ne sont pas deux opérations symétriques.
De plus, les frais, les impôts et l’inflation peuvent réduire sensiblement le résultat final.
Le temps peut devenir un allié, mais pas une garantie
Sur les marchés financiers, les fluctuations à court terme peuvent être importantes.
En investissant sur une longue durée, il devient parfois plus facile de traverser les périodes difficiles sans être obligé de vendre au mauvais moment.
Toutefois, même après dix ou quinze ans, aucun résultat positif n’est assuré.
La patience est une qualité précieuse. Elle ne remplace jamais le discernement.
4. Les cinq précautions indispensables pour investir son argent
Avant d’investir son argent dans l’espoir d’obtenir un rendement, il est sage de construire des fondations solides.
Première précaution : conserver une réserve de sécurité
La vie réserve des surprises : une réparation urgente, une dépense médicale, une baisse de revenus ou un appareil indispensable à remplacer.
Disposer de plusieurs mois de dépenses essentielles en épargne facilement accessible peut éviter de devoir vendre un investissement au mauvais moment.
Le montant nécessaire dépend évidemment de votre situation.
Deuxième précaution : examiner ses dettes
Avant d’investir, il est souvent préférable de rembourser les dettes qui entraînent des intérêts élevés.
Pourquoi ?
Parce qu’une dette coûteuse représente une charge certaine, tandis que le rendement d’un investissement reste incertain.
Troisième précaution : ne pas mettre tous ses œufs dans le même panier
Investir toutes ses économies dans une seule entreprise, un seul bien immobilier ou un produit financier unique expose à des risques importants.
Diversifier permet de les répartir.
Mais une bonne diversification ne consiste pas simplement à multiplier les placements : il faut aussi vérifier qu’ils ne réagissent pas tous de la même manière aux événements économiques.
Quatrième précaution : comprendre les frais
Certains investissements entraînent des frais d’achat, de gestion, de conservation ou de vente.
Même lorsqu’ils semblent modestes, ces frais peuvent réduire les gains au fil des années.
Demandez toujours combien vous payez, à qui et pour quel service.
Cinquième précaution : refuser les promesses trop belles
Méfiez-vous des propositions qui garantissent des bénéfices extraordinaires, rapides et sans risque.
Un interlocuteur qui vous presse de signer, vous promet un rendement élevé garanti ou refuse d’expliquer clairement son produit doit éveiller votre vigilance.
Vous avez toujours le droit de réfléchir, de poser des questions et de renoncer.
En matière d’investissement, savoir dire non peut parfois protéger davantage que savoir acheter.
5. Investir son argent : à qui demander conseil ?
Nous arrivons à une difficulté que beaucoup de débutants rencontrent.
Où trouver une personne compétente, digne de confiance et capable d’expliquer les choses simplement ?
Internet regorge de vidéos, de témoignages et de recommandations. Malheureusement, toutes les informations ne se valent pas.
Certaines sont excellentes. D’autres sont incomplètes, intéressées ou franchement trompeuses.
Comment reconnaître un conseiller sérieux ?
Un professionnel consciencieux commence normalement par s’intéresser à votre situation.
Il cherche à connaître vos objectifs, vos revenus, vos charges, votre patrimoine, votre horizon de placement et votre capacité à supporter des pertes.
Il ne devrait pas vous proposer immédiatement un produit financier sans avoir compris vos besoins.
De votre côté, n’hésitez pas à lui demander :
- Disposez-vous des autorisations professionnelles nécessaires ?
- Comment êtes-vous rémunéré ?
- Recevez-vous des commissions sur les produits recommandés ?
- Quels sont les risques et les frais totaux ?
- Que se passe-t-il si je souhaite récupérer mon argent ?
- Puis-je perdre une partie ou la totalité de mon investissement ?
Les réponses doivent être compréhensibles et vérifiables.
En France, l’Autorité des marchés financiers (AMF) publie des informations destinées aux épargnants. En Suisse, l’Autorité fédérale de surveillance des marchés financiers (FINMA) propose également des conseils de prudence.
Dans les autres pays, il convient de consulter les organismes officiels compétents.
L’expérience des autres est utile, mais elle ne suffit pas
Échanger avec des personnes qui investissent depuis longtemps peut être enrichissant.
Leurs expériences permettent parfois de découvrir des erreurs auxquelles nous n’aurions pas pensé.
Mais ce qui convient à une personne ne convient pas nécessairement à une autre.
Un investisseur disposant d’un patrimoine important peut supporter des pertes qui mettraient en difficulté une famille aux revenus modestes.
Il faut donc apprendre des autres sans leur abandonner notre jugement.
6. Comment investir son argent progressivement et intelligemment ?
Vous voici peut-être mieux informé, mais une question subsiste : que faire maintenant ?
Je vous propose une démarche très simple.
Commencez par observer votre situation.
Pendant un mois, notez vos revenus, vos dépenses essentielles, vos dettes et ce que vous parvenez à épargner.
Ensuite, définissez votre objectif.
Souhaitez-vous constituer une réserve pour les imprévus, préparer votre retraite, financer un projet ou simplement mieux protéger votre pouvoir d’achat ?
Votre objectif déterminera en grande partie les solutions à examiner.
Puis consacrez du temps à l’apprentissage.
Choisissez un type de placement, renseignez-vous sur son fonctionnement et comparez plusieurs sources fiables.
Vous pouvez même commencer par une simulation fictive, sans engager un seul euro.
Par exemple, imaginez que vous placiez virtuellement 500 euros dans un fonds diversifié. Observez son évolution pendant quelques mois, ses frais et ses fluctuations.
Cet exercice ne prédit pas les résultats futurs, mais il vous familiarise avec le vocabulaire et les mouvements du marché.
Enfin, si votre situation financière le permet et si vous comprenez les risques, vous pourrez envisager un premier investissement limité, adapté à vos objectifs.
Il n’existe aucune obligation de commencer immédiatement.
Et si vous préférez conserver votre épargne plutôt que d’accepter un risque qui vous inquiète, cette décision mérite aussi d’être respectée.
La véritable réussite financière commence par la connaissance
Napoleon Hill accordait une grande importance à la pensée précise, à la maîtrise de soi et à la décision réfléchie.
Ces principes trouvent naturellement leur place dans notre rapport à l’argent.
Car investir son argent ne devrait jamais devenir une course à la richesse, ni une compétition avec ceux qui semblent réussir plus rapidement.
La véritable question n’est pas : « Combien pourrais-je gagner ? »
Elle est d’abord : « Est-ce que je comprends suffisamment cette décision pour en accepter les conséquences ? »
L’argent est un moyen. Il peut contribuer à notre sécurité, à notre liberté et à la réalisation de projets qui nous tiennent à cœur.
Mais il ne doit pas devenir une source permanente d’angoisse.
La véritable réussite financière ne consiste pas seulement à posséder davantage. Elle consiste aussi à vivre avec davantage de sérénité.
Alors, avant votre prochain investissement, offrez-vous quelque chose qui ne coûte presque rien, mais qui peut vous éviter beaucoup d’erreurs : du temps pour apprendre.
Car la connaissance est l’un des rares investissements dont l’utilité peut commencer avant même que vous ayez engagé votre premier euro.
Et vous, quelles questions vous posez-vous encore sur l’épargne ou les investissements ? Vos réflexions et vos expériences sont les bienvenues dans les commentaires ci-dessous. Elles pourraient inspirer nos prochains articles.
Cet article propose une information pédagogique générale et ne constitue pas un conseil personnalisé en investissement. Les placements, la fiscalité et les protections légales varient selon les pays et les situations individuelles.